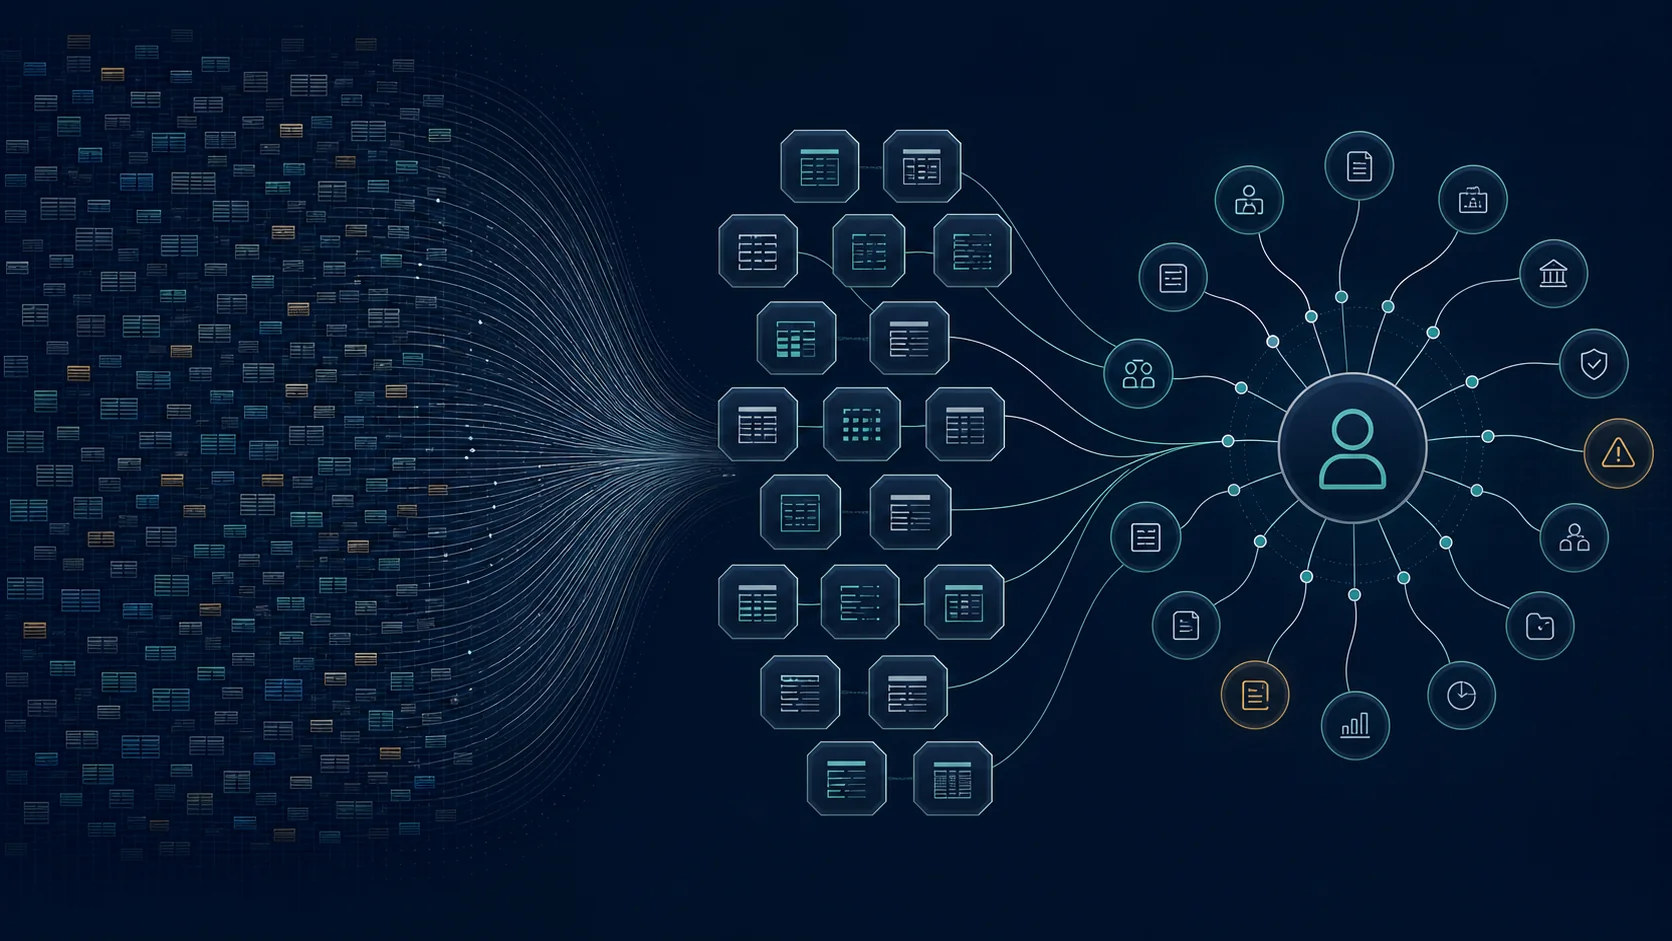
يحوّل AHS DataOS أكثر من 600 جدول مصدري إلى 17 نوعاً من الكيانات تربطها 18 علاقة محددة.
دعم قرارات تشغيل المؤسسة / القوى العاملة والرواتب
بدءاً من إدارة القوى العاملة والرواتب، اربط الموظفين والوحدات التنظيمية وقواعد الأعمال والأدلة المصدرية لدعم قرارات مؤسسية قابلة للتتبع والمساءلة.
سياق العميل
تدير مؤسسة طاقة كبيرة نحو 300,000 موظف عبر مقاطعات ووحدات متعددة.
تدير المؤسسة ثلاثة مسارات مهنية مترابطة للمديرين والكوادر المهنية والتقنية والعمالة الماهرة. ويجمع إطار التعويضات بين 23 درجة وظيفية و9 درجات للراتب. وتشمل إدارة القوى العاملة أنظمة التنظيم والموظفين والوظائف والتعليم والحضور والأداء.
وتضيف إدارة التعويضات ملفات الموظفين وخطط الأجور وأحداث التعديل وسجلات المكافآت والعقوبات وقواعد الحساب ونتائج الرواتب.
يتطلب فهم نتيجة واحدة انتقال المديرين من الوحدة التنظيمية إلى الموظف ثم الوظيفة ذات الصلة وسجل الأداء وأحداث التعويضات وعوامل المخاطر. وقد يسهم كل مجال في مبلغ الراتب النهائي نفسه.
قد تعتمد نتيجة راتب واحدة على
تحدي الأعمال
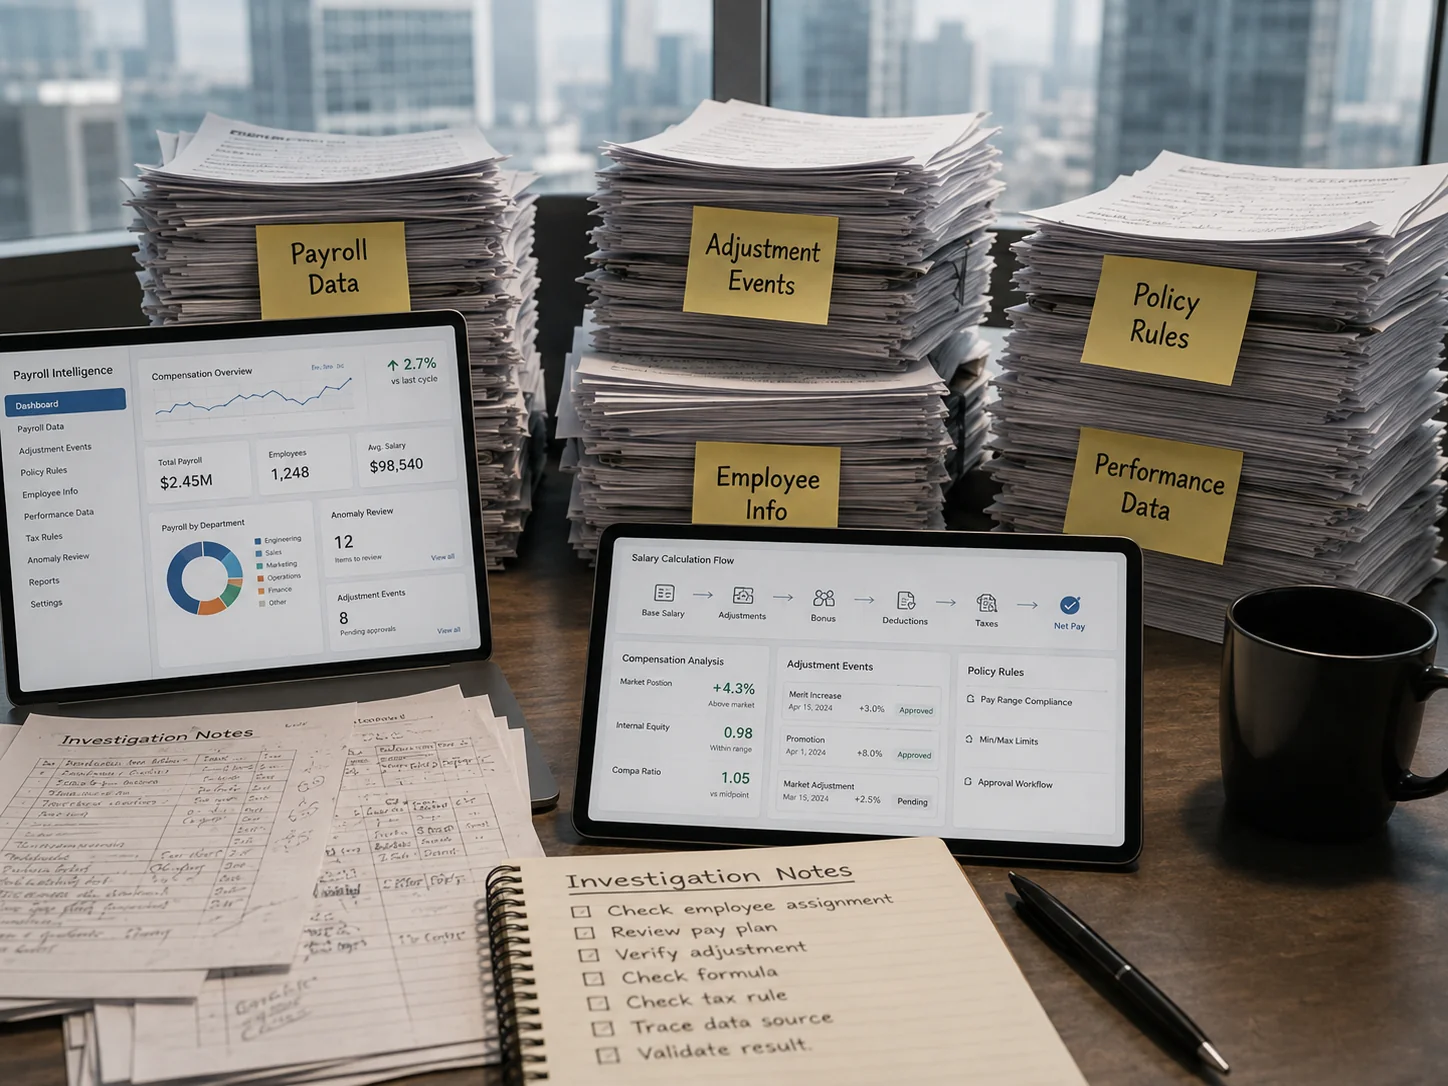
كانت فرق الموارد البشرية والمالية ترى الأرقام النهائية للرواتب، لكن تشخيص نتيجة غير معتادة كان يتطلب إعادة تجميع الحساب عبر الجداول والأنظمة وقواعد السياسات.
قد يظهر الموظف نفسه بمعرفات مختلفة في وحدات منفصلة. ولم يكن ممكناً مراجعة أحداث الأجور والصيغ وقواعد الضرائب والصفوف المصدرية معاً، مما صعّب تقييم مخاطر الامتثال وانقلاب سلم الأجور والتغيرات غير المتوقعة.
لم تكن الإجابة مفيدة إلا إذا استطاع الفريق التحقق من مسار الوصول إليها. واحتاج المدققون إلى تحديد ما إذا كانت المشكلة ناتجة عن تعيين الموظف أو تفسير السياسة أو تكامل البيانات. وعند نقص الأدلة، احتاج المراجعون إلى معرفة المصدر المفقود بدقة قبل الوصول إلى استنتاج.
أنشأت المؤسسة نموذج تشغيل يتمحور حول الموظف لإدارة القوى العاملة والتعويضات. وتربط أنطولوجيا الموارد البشرية كل موظف بالوحدة التنظيمية والوظيفة والقدرات وسجل الأداء وتسلسل أحداث التوظيف ذات الصلة. ويوسع نموذج التعويضات هذه العلاقات إلى خطط الأجور وأحداث التعديل ودفعات الرواتب وصيغ الحساب وقواعد السياسات.
الكائن الابتدائي
يستطيع المدير البدء بشخص ثم تتبع وحدته التنظيمية ووظيفته وسجل أدائه وأحداث تعويضاته وعوامل المخاطر ذات الصلة.
يحوّل AHS DataOS أكثر من 600 جدول مصدري إلى 17 نوعاً من الكيانات تربطها 18 علاقة محددة.
يمكن للمديرين بدء التحقيق بوحدة تنظيمية أو موظف أو حدث راتب، ثم تتبع المنطق المترابط وصولاً إلى السجل المعني. وتبقى المسارات المكتملة ظاهرة، بينما تُوسم المدخلات المفقودة بأنها محجوبة، للحفاظ على وضوح عدم اليقين بدلاً من إخفائه.
النظام في التطبيق
تبقى المسارات المترابطة ظاهرة. وتُعرض المدخلات المفقودة بوصفها محجوبة، فلا تكمل مساحة العمل استنتاجاً بلا سند.
سير عمل مدعوم بالذكاء الاصطناعي
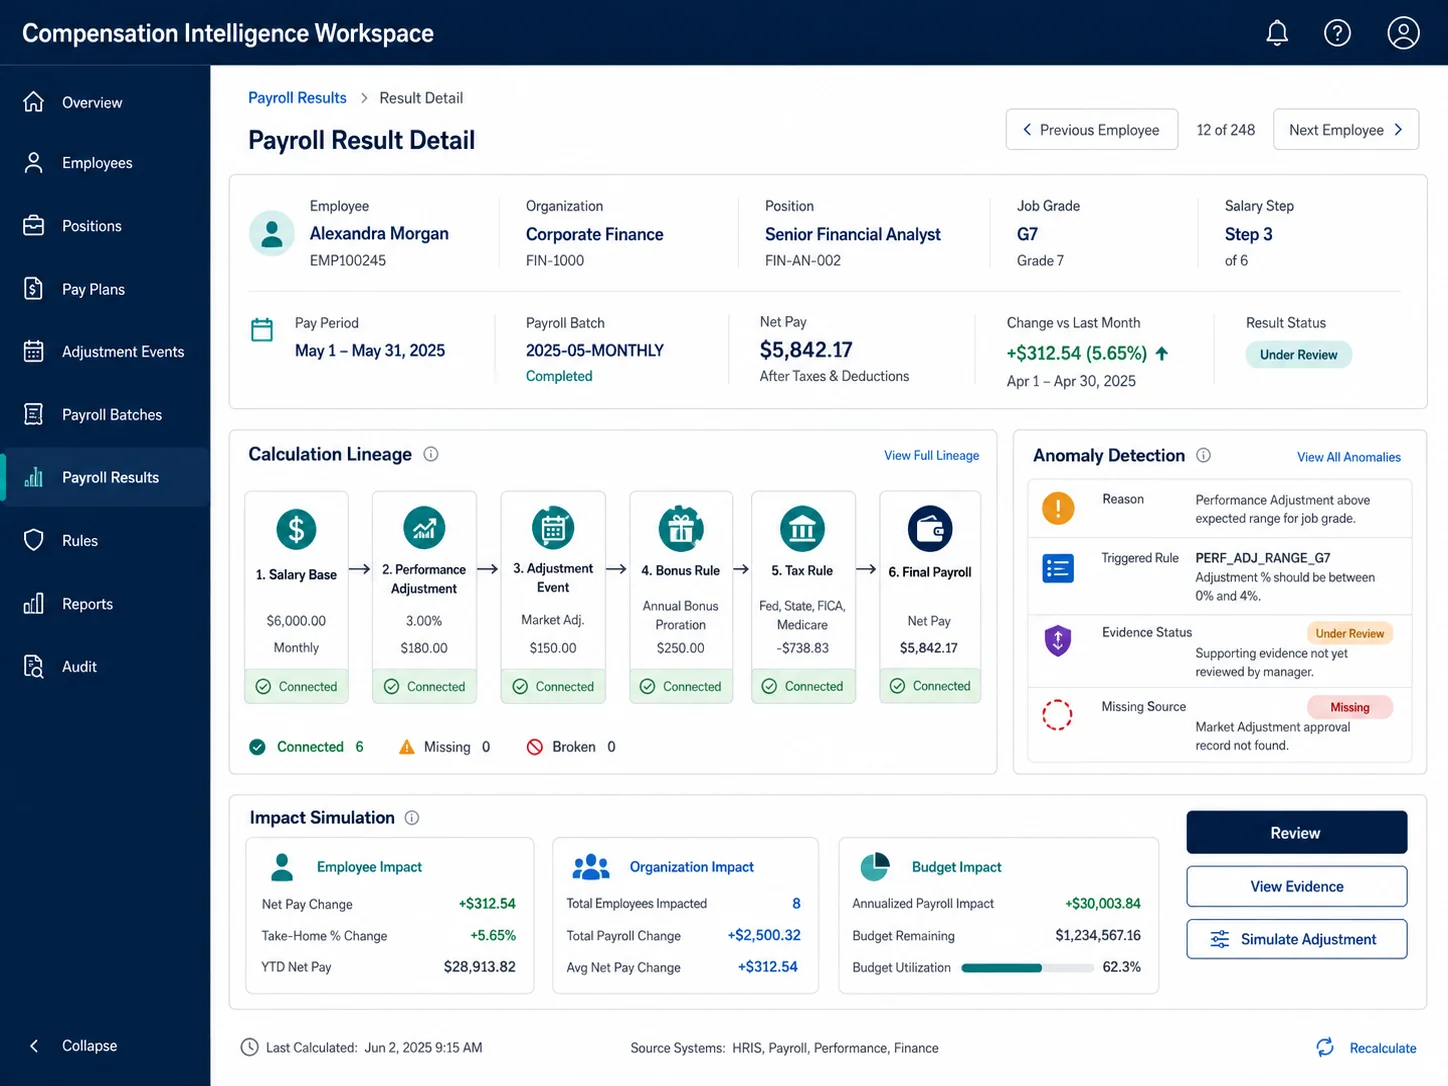
يفتح المدير تغيراً غير متوقع في الراتب ويتبع ثلاث خطوات قبل اتخاذ القرار.
مقارنة الموظف وخطة الأجر وسجل التعديلات والقاعدة المنطبقة.
تتبع دفعة الرواتب عبر تفاصيل الدفع والصيغة وقاعدة الضريبة والصف المصدري الأصلي.
تقييم الأثر على الموظف والوحدة التنظيمية والميزانية قبل الموافقة.
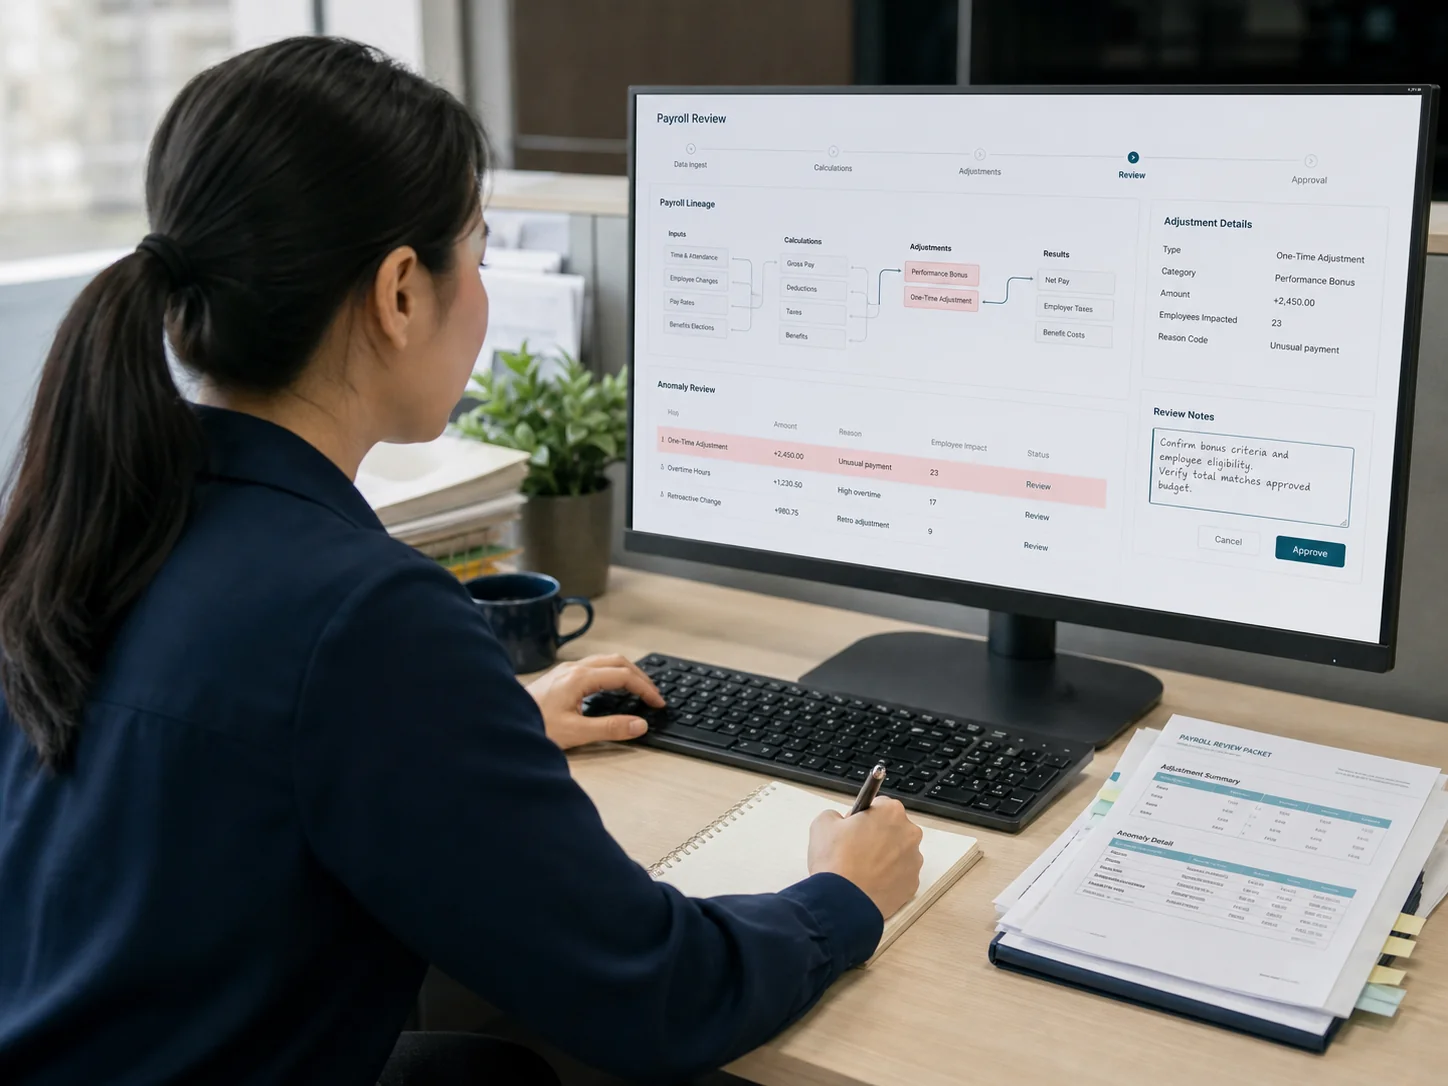
تتحول الحالات المؤكدة إلى حالات استثناء رواتب مرتبطة بكائنات الأعمال المعنية وتطلق المراجعة. ويُعرض نقص الأدلة صراحةً بدلاً من استنتاجها.
الأثر التشغيلي
يستطيع المديرون التنقل بين الوحدات التنظيمية والموظفين والوظائف وسجلات الأداء وأحداث التعويضات وعوامل المخاطر ذات الصلة.
يمكن تتبع كل نتيجة مترابطة عبر دفعات الأجور والصيغ وقواعد الضرائب والصفوف المصدرية الأصلية.
يتحقق النظام من أحداث القواعد ويحدد المشكلات المحتملة والأدلة المفقودة بدلاً من استكمال استنتاجات بلا سند.
تستطيع فرق الموارد البشرية والمالية والتدقيق التمييز بين المشكلات الناتجة عن تعيين الموظف أو قواعد الأعمال أو تكامل البيانات.